פורסם 10 בספטמבר 2026
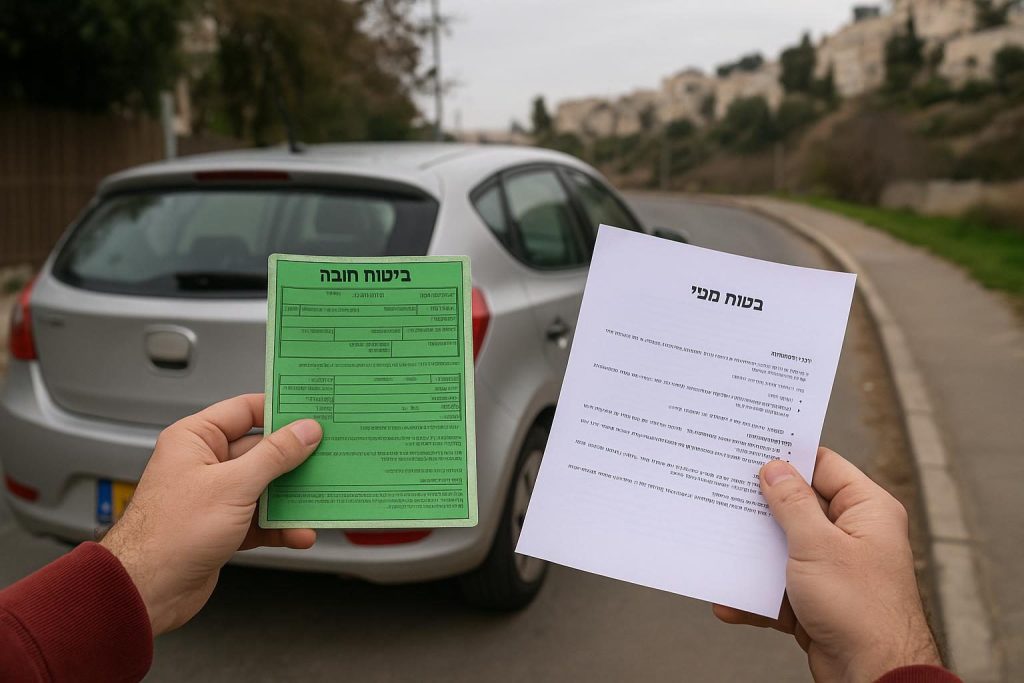
ההבדל בין ביטוח חובה לביטוח מקיף פשוט בבסיסו: ביטוח חובה מכסה רק נזקי גוף, לנהג, לנוסעים ולהולכי רגל, והוא תנאי חוקי לנסיעה בכביש. ביטוח מקיף מוסיף כיסוי לנזק לרכב עצמו, כולל תאונה, גניבה ואש, וגם נזק לרכוש של צד שלישי. במחיר, ביטוח חובה לרכב פרטי נע בערך בין 1,500 ל-3,000 ש"ח בשנה, ומקיף בין 2,000 ל-5,000 ש"ח ויותר, תלוי בגיל, בוותק הנהיגה ובתביעות העבר. הנה ההשוואה המלאה.
מה ביטוח חובה מכסה בפועל
ביטוח חובה הוא הפוליסה היחידה שהחוק בישראל מחייב, ובלעדיה אסור להוציא את הרכב מהחניה. הוא מכסה נזקי גוף בלבד: פציעה, נכות או מוות של הנהג, הנוסעים ברכב והולכי רגל או רוכבי אופניים שנפגעו מהרכב. הכיסוי חל גם כשהנהג אשם בתאונה, וזה בעצם הרעיון: לוודא שמי שנפגע בתאונת דרכים יקבל פיצוי בלי תלות בשאלה מי גרם לה.
כדאי לקרוא גם: איך לבחור מזרן: המדריך המלא לפי תנוחת שינה, משקל וכאבי גב · קורקינט חשמלי: החוק, הציוד החובה וכמה עולה ביטוח · מכונת קפה קפסולות מול פולים: מה ההבדל וכמה עולה
מה שחשוב להבין: ביטוח חובה לא נוגע לרכב. לא לרכב המבוטח, לא לרכב שנפגע ממנו ולא לגדר של השכן. המחיר שלו נקבע לפי מודל שהמדינה מפקחת עליו, ולכן הפערים בין החברות קטנים יחסית. על ההיסטוריה של הביטוח הזה ועל האופן שבו הוא התפתח אפשר לקרוא בערך ביטוח רכב בוויקיפדיה.
מה ביטוח מקיף מוסיף
ביטוח מקיף הוא פוליסת רשות, וכשמו כן הוא: הוא מקיף את הרכב עצמו. הכיסוי כולל בדרך כלל:
- נזק לרכב המבוטח בתאונה, גם כשהנהג אשם
- גניבה של הרכב או ניסיון גניבה
- נזקי אש, שיטפון, סערה או נפילת עצם
- נזק לרכוש של צד שלישי: רכב אחר, גדר, עמוד תאורה
- נזק זדוני, למשל שריטה מכוונת או שבירת חלון
ביטוח מקיף לא כולל את ביטוח החובה. מי שקונה מקיף עדיין צריך לרכוש חובה בנפרד, ולכן העלות השנתית האמיתית היא סכום שני הביטוחים. בין השניים קיימת גם אפשרות ביניים, ביטוח צד ג', שמכסה נזק לרכוש של אחרים אבל לא לרכב המבוטח.
טבלת השוואה: ביטוח חובה מול מקיף
| מה מכוסה | ביטוח חובה | ביטוח צד ג' | ביטוח מקיף |
|---|---|---|---|
| נזקי גוף לנהג ולנוסעים | כן | לא (נדרש חובה) | לא (נדרש חובה) |
| נזקי גוף להולכי רגל | כן | לא (נדרש חובה) | לא (נדרש חובה) |
| נזק לרכוש של צד שלישי | לא | כן | כן |
| נזק לרכב המבוטח בתאונה | לא | לא | כן |
| גניבה | לא | לא | כן |
| אש, נזקי טבע, נזק זדוני | לא | לא | כן |
| חובה על פי חוק | כן | לא | לא |
| טווח מחיר שנתי משוער (רכב פרטי) | 1,500-3,000 ש"ח | 800-2,000 ש"ח | 2,000-5,000 ש"ח |
המחירים בטבלה הם טווחים ממוצעים בלבד, והם משתנים לפי הנהג, הרכב והחברה.
מתי ביטוח חובה בלבד משאיר את הנהג חשוף
הפער בין הפוליסות מתגלה ברגע הראשון שבו קורה משהו לרכב. כמה תרחישים שבדקתי מול נהגים שהסתפקו בחובה:
- תאונה באשמת הנהג עם רכב אחר. ביטוח החובה יטפל בנפגעים, אבל את התיקון של הרכב השני, ולפעמים מדובר בעשרות אלפי שקלים, הנהג משלם מהכיס. גם הרכב שלו נשאר ללא כיסוי.
- גניבה. אין שום פיצוי. הרכב פשוט נעלם, יחד עם הכסף ששולם עליו.
- נזק בחניה בלי עד. מישהו שרט, פגע ונסע. בלי מקיף אין למי לפנות.
- שיטפון או שריפה. אירועים נדירים אבל יקרים מאוד, וגם כאן חובה לא מכסה דבר.
המסקנה הפשוטה: ביטוח חובה מגן על אנשים, לא על כסף. מי שמחזיק רכב ששוויו משמעותי, או שלא יכול לספוג הוצאה חד-פעמית של עשרות אלפי שקלים, חשוף באופן ממשי.
כמה זה עולה: טווחי מחירים לרכב פרטי
מהשוואות שערכתי בשנה האחרונה, הטווחים לרכב פרטי משפחתי נראים כך (משוער, משתנה בין חברות ובין נהגים):
- ביטוח חובה: כ-1,500 עד 3,000 ש"ח בשנה. נהג ותיק בלי תביעות יהיה קרוב לרף התחתון, נהג צעיר עלול לחצות את הרף העליון.
- ביטוח מקיף: כ-2,000 עד 5,000 ש"ח בשנה, ולרכבים יקרים או לנהגים צעירים גם יותר.
- סך הכול חובה + מקיף: בערך 3,500 עד 8,000 ש"ח בשנה לרוב הנהגים.
מקיף כולל גם השתתפות עצמית, בדרך כלל כמה מאות עד כ-2,000 ש"ח לכל תביעה, ולכן שווה לבדוק אותה ולא רק את הפרמיה. השתתפות עצמית גבוהה יותר מורידה את המחיר השנתי, אבל מייקרת כל אירוע.
מה משפיע על המחיר
הפרמיה נבנית מכמה משתנים, וההבנה שלהם מסבירה למה שני נהגים עם אותו רכב מקבלים הצעות שונות לגמרי.
גיל הנהג
נהגים מתחת לגיל 24 נחשבים לקבוצת סיכון סטטיסטית, והפרמיה שלהם, גם בחובה וגם במקיף, גבוהה בהרבה. מעל גיל 30 בערך המחיר מתייצב, ובגילים מבוגרים מאוד הוא עשוי לעלות שוב.
ותק נהיגה
מי שהוציא רישיון לפני פחות משלוש שנים משלם תוספת. ותק של חמש שנים ומעלה כבר נחשב "נהג מנוסה" ברוב החברות.
תביעות עבר
שלוש שנים בלי תביעות מזכות בהנחת היעדר תביעות שיכולה להגיע לעשרות אחוזים במקיף. תביעה אחת בשנה האחרונה מעלה את המחיר בצורה ניכרת, ושתיים ומעלה עלולות לגרור סירוב.
הרכב עצמו וגורמים נוספים
- שווי הרכב, שנת הייצור ועלות החלפים משפיעים בעיקר על המקיף
- דגמים מבוקשים בקרב גנבים מקבלים תוספת, ומיגון מוכר מוריד אותה
- מספר הנהגים בפוליסה: נהג נקוב אחד זול יותר מ"כל נהג"
- אזור המגורים ומקום החניה בלילה
איך לבחור: חובה, צד ג' או מקיף
כלל אצבע שעבד לי ולמי שהתייעץ איתי: אם שווי הרכב נמוך מכ-20,000-25,000 ש"ח, מקיף לרוב לא משתלם, כי הפרמיה יחד עם ההשתתפות העצמית מתקרבת לשווי הרכב תוך שנתיים-שלוש. במקרה כזה חובה + צד ג' הוא הפתרון ההגיוני. אם הרכב שווה יותר, או שהוא ממומן בהלוואה, מקיף הוא כמעט הכרח. בכל מקרה כדאי לבקש שלוש-ארבע הצעות לפני החידוש, ולהשוות לא רק מחיר אלא גם השתתפות עצמית, כיסוי לשמשות ורכב חלופי.
שאלות נפוצות
האם אפשר לקנות ביטוח מקיף בלי ביטוח חובה?
לא. ביטוח חובה הוא תנאי חוקי לנסיעה, ומקיף לא מחליף אותו. תמיד מדובר בשני ביטוחים נפרדים, גם אם נרכשים באותה חברה ובאותה שיחה.
מה ההבדל בין ביטוח צד ג' לביטוח מקיף?
צד ג' מכסה נזק שהרכב גורם לרכוש של אחרים, אבל לא נזק לרכב המבוטח עצמו. מקיף כולל את צד ג' ומוסיף כיסוי לרכב עצמו, כולל גניבה, תאונה ואש. לכן צד ג' זול יותר ומתאים לרכבים ישנים.
האם ביטוח חובה מכסה את הנהג עצמו?
כן. ביטוח חובה מכסה נזקי גוף של הנהג, גם אם הוא זה שגרם לתאונה. מה שהוא לא מכסה הוא כל נזק לרכוש, שלו או של אחרים.
כמה עולה ביטוח לנהג צעיר?
לנהג מתחת לגיל 24 עם ותק קצר, חובה בלבד עשוי להתקרב ל-3,000 ש"ח ויותר, ומקיף יכול להגיע ל-6,000-8,000 ש"ח בשנה ברכב רגיל. הסכומים משתנים מאוד בין חברות, ולכן דווקא בגילים האלה השוואה מדוקדקת חוסכת הכי הרבה.
מתי משתלם לוותר על ביטוח מקיף?
כששווי הרכב נמוך, כשאין הלוואה על הרכב, וכשיש יכולת לספוג את אובדנו בלי משבר כלכלי. גם אז כדאי להשאיר צד ג', כי נזק לרכב אחר יכול לעלות הרבה יותר מהרכב המבוטח.
לסיכום
ביטוח חובה מגן על בני אדם והוא חובה חוקית; ביטוח מקיף מגן על הרכב ועל הכיס, והוא בחירה. הפער במחיר, כמה אלפי שקלים בשנה, נראה גדול עד לתאונה הראשונה. מי שנוהג ברכב ששווה משהו, או שלא רוצה להתמודד עם הוצאה פתאומית של עשרות אלפי שקלים, צריך לפחות צד ג', ובמקרים רבים מקיף מלא. והדבר החשוב מכול: להשוות כמה הצעות לפני כל חידוש, כי ההבדלים בין החברות גדולים בהרבה ממה שנדמה.
עורך לייף-סטייל, Holly Web
ליאור שדה כותב על סגנון חיים, מוצרים וטכנולוגיה ביתית כבר יותר מעשור, קודם במגזינים מודפסים ומ-2023 כעורך Holly Web. הגישה שלו פשוטה: לבדוק בעצמו, להשוות, ולכתוב רק מה שהיה אומר לחבר. חובב קפה פילטר, ריצות בוקר ורשימות השוואה ארוכות.