פורסם 4 ביולי 2026
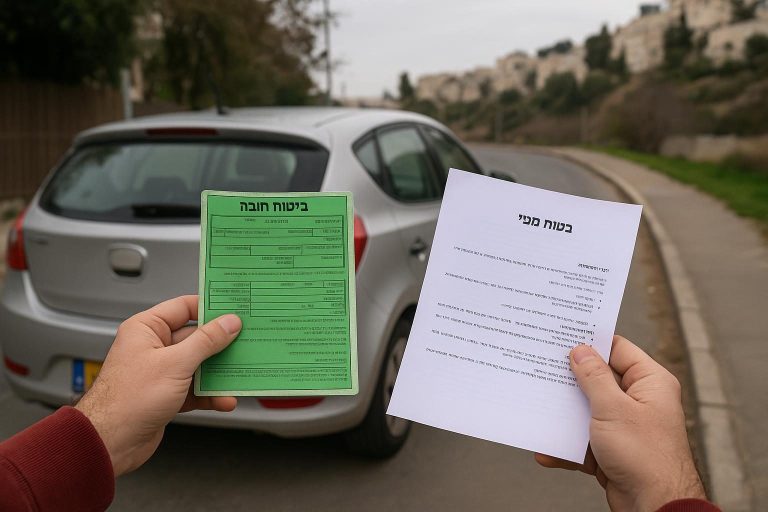
ההבדל המרכזי בין ליסינג פרטי מול קניית רכב הוא פשוט: בליסינג משלמים על שימוש ברכב לתקופה קצובה, ובקנייה משלמים על בעלות. בליסינג התשלום החודשי בדרך כלל כולל ביטוח, טיפולים ורישוי, ובסוף התקופה הרכב חוזר לחברה (או שיש אופציית רכישה). בקנייה התשלום החודשי לרוב נמוך יותר בטווח הארוך, אבל כל ההוצאות הנלוות והירידה בערך הרכב נופלות על מי שקנה.
מה זה בעצם ליסינג פרטי
ליסינג פרטי הוא הסכם שכירות ארוכת טווח של רכב, בדרך כלל לתקופה של 24 עד 48 חודשים. חברת הליסינג היא הבעלים הרשום של הרכב, והלקוח משלם תשלום חודשי קבוע תמורת השימוש בו. ברוב המסלולים בישראל התשלום החודשי כולל גם ביטוח חובה ומקיף, טיפולים תקופתיים במוסך מורשה, אגרת רישוי ולעיתים גם רכב חלופי בזמן טיפול. אפשר לקרוא הסבר כללי על המודל ועל גלגוליו בעולם בערך ליסינג בוויקיפדיה.
כדאי לקרוא גם: איך לבחור מזרן: המדריך המלא לפי תנוחת שינה, משקל וכאבי גב · רכב חשמלי מול רכב היברידי: מה ההבדל ומה משתלם · רכב יד שנייה: 10 בדיקות חובה לפני שקונים
בסוף התקופה יש בדרך כלל שלוש אפשרויות: להחזיר את הרכב, לחדש עם רכב חדש, או לרכוש את הרכב במחיר שנקבע מראש (ערך שייר). הסכום הזה נקבע בחוזה ולא תמיד משקף את מחיר השוק ביום ההחזרה.
במה זה שונה מהלוואת רכב רגילה
זו ההבחנה שהכי מבלבלת, אז שווה לחדד אותה. בהלוואת רכב, הרכב נרכש על שם הלקוח מהיום הראשון, וההלוואה היא פשוט מימון של המחיר. התשלום החודשי מכסה קרן וריבית בלבד, וכל שאר ההוצאות נפרדות.
- בעלות: בהלוואה הרכב רשום על שם הלקוח (לרוב עם שעבוד לטובת המלווה). בליסינג הוא רשום על חברת הליסינג.
- מה כלול בתשלום: הלוואה מכסה רק את המימון. ליסינג מכסה חבילת שירות שלמה.
- סוף התקופה: בהלוואה הרכב נשאר, שווה מה ששווה. בליסינג הוא מוחזר, אלא אם מממשים אופציית רכישה.
- גמישות: בהלוואה אפשר למכור את הרכב בכל שלב ולסגור את היתרה. בליסינג יציאה מוקדמת כרוכה לרוב בקנס.
- הגבלת קילומטראז': קיימת בליסינג (בדרך כלל 20,000 עד 30,000 ק"מ בשנה) ולא קיימת בבעלות פרטית.
טבלת השוואה: ליסינג פרטי מול קנייה
הטבלה מתייחסת לרכב משפחתי ממוצע בישראל. המספרים הם טווחים משוערים שמשתנים לפי דגם, תקופה, קילומטראז' והפרופיל הפיננסי.
| פרמטר | ליסינג פרטי | קניית רכב (במימון) |
|---|---|---|
| תשלום חודשי | כ-1,500 עד 3,500 ₪, כולל ביטוח וטיפולים | כ-1,200 עד 3,000 ₪ החזר הלוואה בלבד |
| מקדמה | אפס עד כ-20% ממחיר הרכב, לרוב 10,000 עד 30,000 ₪ | לרוב 20% עד 30% ממחיר הרכב, ולעיתים יותר |
| בעלות בסיום התקופה | הרכב מוחזר, אלא אם רוכשים לפי ערך שייר | הרכב נשאר בבעלות מלאה |
| ביטוח | לרוב כלול בתשלום החודשי | הוצאה נפרדת, כ-4,000 עד 9,000 ₪ בשנה |
| טיפולים ותחזוקה | לרוב כלולים, כולל מוסך מורשה | הוצאה נפרדת, כ-2,000 עד 6,000 ₪ בשנה |
| ירידת ערך | על חברת הליסינג | על הבעלים |
| גמישות ויציאה | נמוכה, קנס יציאה מוקדמת | גבוהה, אפשר למכור בכל שלב |
כמה זה עולה בפועל: טווחי מחירים
עבור רכב משפחתי חדש בישראל, התשלום החודשי בליסינג פרטי נע בדרך כלל בין 1,500 ל-3,500 ₪. הטווח התחתון מתאים לרכב קומפקטי או משפחתי בסיסי, עם מקדמה גבוהה יחסית ומגבלת קילומטראז' נמוכה. הטווח העליון מתאים לקרוסאובר או רכב משפחתי מאובזר, בלי מקדמה ועם 30,000 ק"מ בשנה.
חשוב להסתכל על העלות הכוללת ולא רק על המספר החודשי. אלה המשתנים שהכי מזיזים אותו:
- מקדמה: ככל שהיא גבוהה יותר, התשלום החודשי נמוך יותר, אבל מדובר בכסף שיוצא מראש.
- אורך התקופה: תקופה ארוכה יותר מורידה את התשלום החודשי אך מעלה את העלות הכוללת.
- קילומטראז' שנתי: חריגה מהמכסה מחויבת לפי ק"מ, ולכן כדאי להעריך בזהירות מראש.
- ערך שייר: ערך שייר גבוה מוריד את התשלום החודשי, אבל מייקר את רכישת הרכב בסוף.
העלויות שקל לשכוח בקנייה
מי שמשווה רק בין תשלום חודשי לתשלום חודשי מקבל תמונה מעוותת. בקנייה יש שורה של הוצאות שבליסינג פשוט לא מופיעות בנפרד: ביטוח חובה ומקיף, טסט ואגרת רישוי, טיפולים תקופתיים, צמיגים, בלמים ותיקונים לא צפויים אחרי תום האחריות. סכום ההוצאות האלה ברכב משפחתי נע בדרך כלל בין 8,000 ל-15,000 ₪ בשנה, תלוי בגיל הרכב ובהיקף הנסיעה.
ומעל הכול יש את ירידת הערך, שהיא ההוצאה הגדולה ביותר ברכב חדש והכי פחות מורגשת. רכב חדש מאבד חלק ניכר מערכו בשנים הראשונות, וזה כסף שנעלם בלי שמופיעה עליו חשבונית.
מתי ליסינג פרטי משתלם יותר
אחרי שהשוויתי כמה מסלולים, התמונה די עקבית. ליסינג נוטה להשתלם למי שמתאים לפרופיל הבא:
- מי שמעדיף תקציב חודשי קבוע: אין הפתעות של תיקון בטיפול, הכול במספר אחד.
- מי שמחליף רכב כל 3 עד 4 שנים ממילא: ירידת הערך כבר לא הבעיה שלו.
- מי שאין לו הון עצמי פנוי: מקדמה נמוכה או אפסית משאירה את הכסף בצד.
- עצמאים שיכולים להכיר בהוצאה: בכפוף לכללי המס ולייעוץ רואה חשבון.
- מי שנוסע היקף קילומטראז' צפוי: בלי חריגות, המודל עובד לטובתו.
מתי עדיף פשוט לקנות
קנייה כמעט תמיד מנצחת בטווח הארוך, פשוט כי בסוף נשאר נכס. זה נכון במיוחד במקרים האלה:
- מי שמחזיק רכב 7 שנים ומעלה: אחרי סיום ההלוואה נשארים עם החזר אפס.
- מי שנוסע הרבה: קילומטראז' גבוה הופך את קנסות החריגה בליסינג ליקרים מאוד.
- מי ששוקל רכב יד שנייה: שם הפער בעלות הכוללת לטובת הקנייה הוא הגדול ביותר.
- מי שרוצה חופש מלא: להתקין וו גרירה, לצאת לטיול ארוך או למכור מחר בבוקר.
אגב, זו בדיוק אותה שאלה שחוזרת בהרבה החלטות רכישה ביתיות: כמה שנים מתכוונים להשתמש במוצר, ומה העלות האמיתית לאורך זמן. גם בבחירת מזרן ההחלטה הנכונה מתבררת רק כשמחלקים את המחיר במספר השנים שבאמת מתכוונים להישאר איתו.
איך להשוות נכון לפני שחותמים
הדרך היחידה להשוות באמת היא לחשב עלות כוללת לאורך אותה תקופה, ולא להסתכל על התשלום החודשי לבד. הנה סדר פעולות שעובד:
- לקבוע תקופת השוואה זהה, למשל 48 חודשים.
- בליסינג: לחבר מקדמה + תשלום חודשי כפול מספר החודשים + קנסות צפויים.
- בקנייה: לחבר מקדמה + החזרי הלוואה + ביטוח + טיפולים, ולהחסיר את השווי המשוער של הרכב בסוף התקופה.
- להשוות את שתי התוצאות, ורק אז להסתכל על הנוחות והגמישות.
- לקרוא בחוזה הליסינג את סעיפי החריגה בקילומטראז', בלאי חריג ויציאה מוקדמת.
שאלות נפוצות
האם ליסינג פרטי זול יותר מקנייה?
בטווח הקצר התשלום החודשי בליסינג נראה תחרותי כי הוא כולל ביטוח וטיפולים. בטווח הארוך, בעיקר מעבר לחמש שנים, קנייה כמעט תמיד זולה יותר כי בסוף נשאר רכב בבעלות. ההשוואה האמיתית היא של עלות כוללת לאורך אותה תקופה.
מה קורה אם חורגים מהקילומטראז' בליסינג?
כל חוזה מגדיר מכסה שנתית, ומעליה מחויבים לפי ק"מ. התעריף משתנה בין חברות ובין דגמים, ולכן כדאי לבדוק אותו לפני החתימה. מי שנוסע הרבה עדיף שיבחר מראש מסלול עם מכסה גבוהה יותר, גם אם התשלום החודשי עולה.
אפשר לצאת מחוזה ליסינג באמצע?
אפשר, אבל כמעט תמיד בעלות. רוב החוזים כוללים קנס יציאה מוקדמת שנגזר מהתקופה שנותרה. זה אחד ההבדלים המשמעותיים מול בעלות פרטית, שבה תמיד אפשר למכור את הרכב ולסגור את יתרת ההלוואה.
האם הליסינג רשום על שמי ברישיון?
לא. בליסינג פרטי חברת הליסינג היא הבעלים הרשום, והנהג מופיע כמחזיק או כמשתמש. זה משפיע על נושאים כמו התקנת אביזרים, נסיעה לחו"ל עם הרכב והעברת זכויות, ולכן שווה לבדוק את הסעיפים האלה בחוזה.
מה עדיף למי שקונה רכב ראשון?
למי שאין הון עצמי ומעדיף ודאות בתקציב, ליסינג מוריד את המחסום הראשוני ואת הסיכון לתיקונים יקרים. מי שיש לו הון עצמי סביר ומתכוון להחזיק ברכב שנים, יגלה שקנייה של רכב יד שנייה אמין היא בדרך כלל ההחלטה הכלכלית הטובה יותר.
לסיכום
ליסינג פרטי מול קניית רכב זו בסוף שאלה של אופק זמן ושל סדר עדיפויות. ליסינג קונה נוחות, ודאות תקציבית וכניסה קלה לרכב חדש, במחיר של גמישות ושל נכס בסוף הדרך. קנייה דורשת יותר מעורבות, יותר הון עצמי ויותר סבלנות, ומחזירה את זה בעלות כוללת נמוכה יותר לאורך זמן. שווה לשבת עם מחשבון, להשוות את שתי האפשרויות על אותה תקופה בדיוק, ולבחור לפי המספרים ולא לפי התשלום החודשי שמופיע בפרסומת.
עורך לייף-סטייל, Holly Web
ליאור שדה כותב על סגנון חיים, מוצרים וטכנולוגיה ביתית כבר יותר מעשור, קודם במגזינים מודפסים ומ-2023 כעורך Holly Web. הגישה שלו פשוטה: לבדוק בעצמו, להשוות, ולכתוב רק מה שהיה אומר לחבר. חובב קפה פילטר, ריצות בוקר ורשימות השוואה ארוכות.