פורסם 20 ביוני 2026
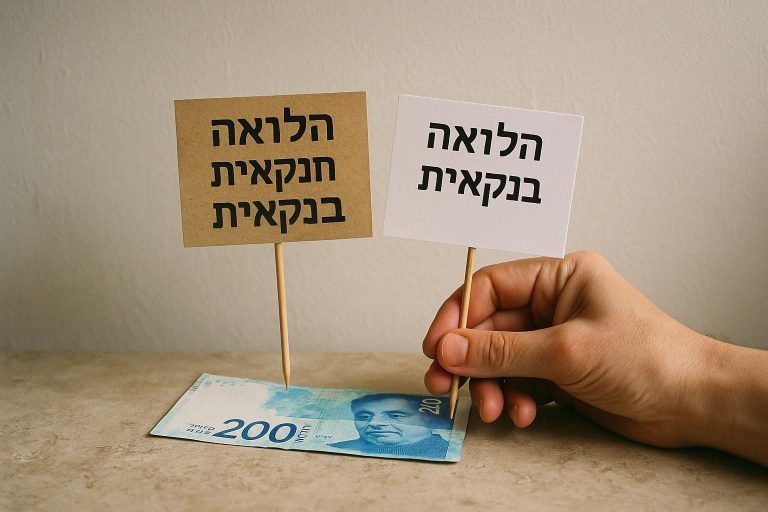
ההבדל המרכזי בין כרטיס אשראי לכרטיס חיוב מיידי הוא מתי הכסף יוצא מהחשבון. בכרטיס חיוב (דביט) הסכום יורד מהעובר ושב כמעט מיד, ורק אם יש כיסוי. בכרטיס אשראי העסקאות נצברות ומחויבות במועד קבוע בחודש, ואפשר גם לפרוס לתשלומים. מעבר לכך נכנסות לתמונה עמלות: דמי כרטיס חודשיים, עמלת המרה במטבע זר וריבית על פריסה. להלן פירוט מלא של ההבדלים והעלויות.
ההבדל בשורה אחת: עיתוי החיוב
כרטיס חיוב מיידי עובד כמו העברה ישירה מהחשבון. מי שמשלם 200 שקל בסופר יראה את הסכום יורד מהעובר ושב תוך יום או יומיים, ואם אין יתרה מספקת או מסגרת פנויה, העסקה פשוט תידחה בקופה.
כדאי לקרוא גם: איך לבחור מזרן: המדריך המלא לפי תנוחת שינה, משקל וכאבי גב · מכונת קפה קפסולות מול פולים: מה ההבדל וכמה עולה · SSD מול HDD: מה ההבדל וכמה עולה שדרוג
כרטיס אשראי, לעומת זאת, אוסף את כל העסקאות של החודש ומחייב אותן בתאריך קבוע: בדרך כלל ה-2 או ה-10 לחודש העוקב, בהתאם לסוג הכרטיס. בפועל מדובר באשראי קצר טווח, שכן בין הרגע שבו נגמר התשלום בחנות לבין הרגע שבו הכסף יוצא מהחשבון עוברים לפעמים יותר מחודש.
איך באמת עובד כרטיס אשראי בישראל
רוב הכרטיסים שמכונים כאן "כרטיס אשראי" הם למעשה כרטיסי חיוב נדחה. חברת הכרטיסים משלמת לבית העסק, ואחת לחודש גובה מהלקוח את הסכום המצטבר. מעבר לכך קיימת אפשרות לפעול במסלול קרדיט, שבו נפרעת רק חלק מהיתרה בכל חודש והשאר נושא ריבית. אפשר להרחיב על ההיסטוריה והמבנה של האמצעי הזה בערך כרטיס אשראי בוויקיפדיה.
המאפיין שהופך את הכרטיס לשימושי הוא מסגרת האשראי: תקרה שנקבעת מול הבנק או חברת הכרטיסים, ומגדירה כמה אפשר לצבור בין מועדי החיוב. לצד זה יש את פריסת התשלומים, שמאפשרת לחלק רכישה גדולה למספר חודשים. בקנייה של פריט יקר לבית, למשל מזרן חדש שנבחר לפי תנוחת שינה, זו לרוב הסיבה העיקרית שבגללה נשלף דווקא כרטיס אשראי.
איך עובד כרטיס חיוב מיידי (דביט)
כרטיס דביט מונפק על ידי הבנק ונושא סמל של ויזה או מאסטרקארד, כך שאפשר לשלם בו כמעט בכל מקום, כולל באינטרנט ובחו"ל. ההבדל הוא שאין מאחוריו מסגרת אשראי נפרדת: הכסף שנמצא בחשבון הוא הכסף שאפשר להוציא.
יתרונות ברורים: שקיפות מלאה, אין הפתעה בתחילת החודש, ובדרך כלל אין דמי כרטיס או שהם נמוכים. חסרונות: אין פריסת תשלומים קלאסית ברוב הכרטיסים, ובחלק מהמצבים שבהם נדרשת "החזקה" של סכום, כמו השכרת רכב או פיקדון במלון, בתי עסק מסוימים מעדיפים כרטיס אשראי.
טבלת השוואה: יתרונות וחסרונות
| פרמטר | כרטיס אשראי | כרטיס חיוב מיידי (דביט) |
|---|---|---|
| מועד החיוב | תאריך קבוע בחודש | מיידי, תוך יום-יומיים |
| פריסת תשלומים | קיימת, כולל קרדיט | לרוב לא קיימת |
| שליטה בהוצאות | פחותה, ההוצאה מתגלה בדיעבד | גבוהה, כל עסקה נראית בעו"ש |
| דמי כרטיס | לרוב נגבים חודשית | לעיתים קרובות ללא עלות |
| אפשרות לריבית | כן, במסלול קרדיט או פריסה | לא, אלא אם נכנסים למינוס בחשבון |
| קבלה בבתי עסק | רחבה מאוד | רחבה, עם חריגים בפיקדונות |
| מתאים במיוחד ל… | רכישות גדולות, חו"ל, הטבות | ניהול תקציב הדוק, בני נוער, מי שמעדיף בלי מסגרת |
העמלות שכדאי להכיר לפני שבוחרים
העלויות משתנות בין המנפיקות, בין המסלולים ובין מבצעי הצטרפות, ולכן הנתונים כאן הם טווחים משוערים בלבד. הדרך הבטוחה לדעת כמה משלמים היא להסתכל בדף פירוט העמלות של הכרטיס הספציפי.
דמי כרטיס שנתיים
בישראל נהוג לגבות דמי כרטיס חודשיים, שמצטברים בפועל לדמי כרטיס שנתיים. הטווח הנפוץ נע בערך בין 10 ל-25 שקלים בחודש לכרטיס רגיל, ועולה בכרטיסי פרימיום. חלק מהכרטיסים מציעים פטור לתקופה ראשונה או פטור קבוע בתנאים מסוימים, כמו הפקדת משכורת או היקף שימוש מינימלי.
עמלת המרה במטבע זר
כשמשלמים בחו"ל או באתר שאינו ישראלי, נגבית עמלת המרה על סכום העסקה. הטווח הנפוץ הוא סביב 2% עד 3%, ולעיתים הוא מורכב משתי שכבות: עמלה של חברת הכרטיסים ועמלה נוספת של הבנק. קיימים גם כרטיסים ייעודיים לחו"ל שמפחיתים או מבטלים את העמלה הזו, ובהם כדאי לבדוק מה התמורה מבחינת דמי כרטיס.
עמלות נוספות
- משיכת מזומן בחו"ל: לרוב עמלה קבועה בתוספת אחוז מהסכום.
- ריבית על קרדיט או פריסה: משתנה מאוד ויכולה להיות משמעותית בחישוב שנתי.
- עמלת אי-כיבוד או החזר חיוב: נגבית כשאין כיסוי במועד החיוב.
- כרטיס נוסף למשפחה: לעיתים בחינם, לעיתים בתוספת חודשית.
מי מנפיק ומי סולק בישראל
בשוק הישראלי פועלות שלוש חברות מרכזיות שמנפיקות וסולקות כרטיסים: ישראכרט, כאל ומקס (שנקראה בעבר לאומי קארד). הן עובדות מול המותגים הבינלאומיים ויזה ומאסטרקארד, וגם מול מותגים כמו אמריקן אקספרס ודיינרס שמונפקים בישראל דרכן.
בצד הסליקה, בתי עסק יכולים לעבוד ישירות מול אחת החברות או דרך ספקי סליקה וחיבור טכנולוגי. זה רלוונטי ללקוח בעיקר בשני מקרים: כשעסק קטן לא מקבל מותג מסוים, וכשעסק מסרב לעסקאות תשלומים בגלל עלות הסליקה שלו.
איך לבחור: שלושה מצבים נפוצים
- מי שנוטה לחרוג מהתקציב: כרטיס חיוב מיידי נותן בלם טבעי, כי כל עסקה מרגישה מיד בחשבון.
- מי שקונה בגדול או טס הרבה: כרטיס אשראי עם הטבות נסיעות ופריסה יכול להחזיר את דמי הכרטיס ואף יותר.
- מי שמחפש איזון: שילוב של שניהם. דביט להוצאות שוטפות, וכרטיס אשראי אחד לרכישות גדולות ולחו"ל.
שאלות נפוצות
האם כרטיס חיוב מיידי בונה היסטוריית אשראי?
בישראל נתוני האשראי מרוכזים במאגר נתוני אשראי של בנק ישראל, שמתבסס בעיקר על הלוואות והתנהלות פיננסית. כרטיס דביט פחות משפיע על בניית תמונת אשראי, כי אין בו מסגרת שנפרעת לאורך זמן.
אפשר לשלם בתשלומים עם כרטיס דביט?
ברוב המקרים לא. חלק מהבנקים מציעים פתרונות פריסה נפרדים או הלוואות קצרות במקום תשלומים בכרטיס, אבל זה לא זהה לפריסה הרגילה שמוצעת בקופה.
מה קורה אם אין כיסוי ביום החיוב של כרטיס אשראי?
החשבון עלול להיכנס למינוס ולצבור ריבית, או שהחיוב לא יכובד ותיגבה עמלה. במקרים חוזרים חברת הכרטיסים עשויה להקטין את המסגרת. כדאי לוודא מראש שהמועד תואם את מועד הכנסת המשכורת.
איזה כרטיס עדיף לקניות באתרים מחו"ל?
שניהם עובדים, אך ההבדל הוא בעמלת ההמרה ובמנגנון ההחזרים. בכרטיס אשראי קל יותר לנהל התנגדות לעסקה כשהמוצר לא הגיע, ובחלק מהכרטיסים קיים ביטוח רכישה.
האם אפשר להחזיק גם כרטיס אשראי וגם דביט?
כן, וזה שילוב נפוץ. חשוב רק לעקוב אחרי דמי הכרטיס הכפולים ולבדוק אחת לשנה אם שני הכרטיסים באמת מצדיקים את עצמם.
לסיכום
הבחירה בין כרטיס אשראי לכרטיס חיוב מיידי היא בעיקר בחירה בין גמישות לבין שליטה. מי שרוצה לפרוס רכישות, לצבור הטבות ולהשתמש בכרטיס בחו"ל ימצא ערך בכרטיס אשראי, בתנאי שהוא מודע לדמי הכרטיס ולעמלת ההמרה. מי שמעדיף שהכסף ייצא בדיוק כשהוא מוצא, יקבל מהדביט בדיוק את זה. בשני המקרים כדאי לקרוא את טבלת העמלות לפני החתימה, ולא אחרי החיוב הראשון.
עורך לייף-סטייל, Holly Web
ליאור שדה כותב על סגנון חיים, מוצרים וטכנולוגיה ביתית כבר יותר מעשור, קודם במגזינים מודפסים ומ-2023 כעורך Holly Web. הגישה שלו פשוטה: לבדוק בעצמו, להשוות, ולכתוב רק מה שהיה אומר לחבר. חובב קפה פילטר, ריצות בוקר ורשימות השוואה ארוכות.